
ローン返済中(残債が残っている状態)の車でも売却は可能です。ただし手続きは、自動車検査証(車検証)の「所有者」が自分か、ローン会社・ディーラーかで大きく変わります。
また、「残債があると買い叩かれるのでは」と不安に感じる方もいますが、ローン残債があること自体を理由に、車両そのものの査定額が下がるわけではありません。査定額は年式や走行距離など、車両状態などで決まるためです。
一方で、ローン中の車を売る場合は、残債の精算や所有権解除、名義変更などの手続きが必要になることがあります。買取店によって対応可否が異なるため、ローン中の車を売るときは、残債精算や名義変更まで任せられる買取店を選ぶことが大切です。
この記事でわかること
- ● ローン返済中の車でも売却は可能で、残債があることを理由に査定額が下がることはない
- ● 車検証の所有者が自分なら名義変更は不要だが、ローン会社・ディーラー名義の場合は「完済 → 所有権解除 → 名義変更」が必要になる
- ● 残債の精算や名義変更の代行に対応していない買取店もあるため、査定を申し込む前に対応可否を確認することが大切

監修・執筆
中古車アドバイザー
西村 泰宏
中古車アドバイザー
元 株式会社リクルート カーセンサー自動車総研 所長/『カーセンサー』統括編集長
元 日本カー・オブ・ザ・イヤー実行委員会 副実行委員長
クルマを「買うすべての人」に向けて、ファクトに基づいた中古車・自動車市場の情報を発信しています。
経歴
2017年4月より中古車情報メディア『カーセンサー』の統括編集長、2018年4月より同社自動車総研の所長を兼任。メディアのコンテンツ統括と並行して、所長として中古車購入実態調査をはじめとする独自調査を主導し、新車・中古車市場の動向を分析・発信。日刊自動車新聞などの業界メディアでも中古車市場の専門家としてインタビューに応じている。2026年4月より独立し、中古車アドバイザーとして自動車業界・メディアの仕事に加え、一般購入者の売買支援も行っている。
専門分野
主な監修・調査実績
- 自動車購入実態調査(年次調査)の企画・分析を統括
- 中古車ランキング企画の選定・解説
- 新車・中古車市場、EV/電動化トレンドに関する市場分析・提言
メディア掲載・出演実績
SNS
X(旧Twitter):@yas_westvillage
出典:株式会社リクルート、日刊自動車新聞、Business Journal、日本経済新聞、カー・アンド・ドライバー ほか各メディア

…続きを読む
| ローン中の車でも買取可能 安心して車を売却するなら【カーセブン】 |
|
できるだけ高く査定してもらうなら、買取を選ぶことがおすすめ。ローン中の車でも買取可能です! \簡単30秒/ ※50万円を上限に、ご契約金の50%をお振込みいたします。土日祝祭日、14時以降は金融機関翌営業日のお振込みとなります。 残債が契約金額及び前払金を下回る場合のみお支払いいたします。一部の店舗では取り扱いがない場合もございます。 |
目次
ローン中の車を売ることは可能!まずは車検証の名義をチェック
ローン返済中でも車は売却できます。まず確認したいのが、車検証の「所有者の氏名又は名称」欄です。ここに書かれた名義で、その後の手続きが変わります。
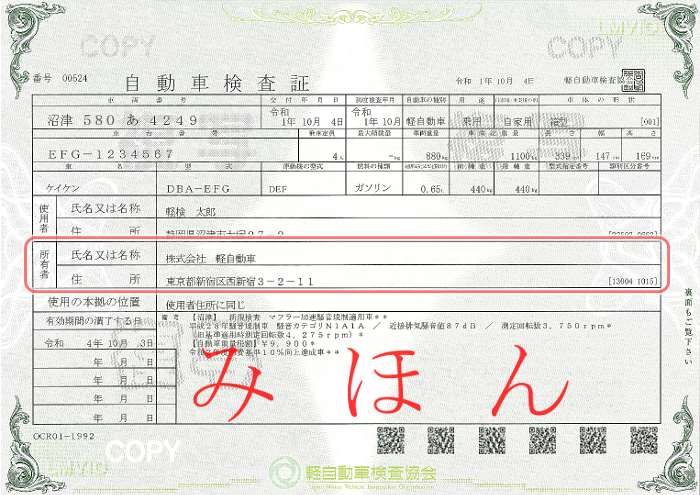
なお2023年1月4日以降(軽自動車は2024年1月以降)に交付された電子車検証は、券面に所有者が記載されていません。情報はICタグにあるため、「自動車検査証記録事項」か国土交通省の「車検証閲覧アプリ」で確認します。
所有者欄に信販会社名やディーラー名が入っていれば、その車は「所有権留保」の状態です。所有権留保とは、代金が完済されるまで所有権を販売会社や信販会社が担保として留めておく仕組みです。割賦販売法第7条でも、賦払金の全部の支払いが終わるまで所有権は割賦販売業者に留保されたものと推定する旨が定められています。
このとき「使用者の氏名又は名称」欄に自分の名前が入っていても、それは車を使う権利はあるが、売る権利はないことを意味します。
所有者が自分名義の車はそのまま売却できる
所有者欄が自分の名前であれば、ローン会社やディーラーの所有権解除を行わずに売却手続きへ進めます。ただし、売却後には買主や買取店への名義変更手続きが必要です。
銀行や信用金庫のマイカーローンは、金融機関から借りたお金で購入者本人が車を買う形をとり、車自体を担保に取らないケースが一般的です。そのため、購入時点から所有者・使用者ともに本人名義になっていることが多くあります。
ただし名義が自分でも、契約上は売却が制限されている場合があります。詳しくは「ローン中の車を売るときの注意点」で解説しています。
所有者がローン会社・ディーラーの車は名義変更が必要
ディーラーや販売店で組むカーローンは、完済までローン会社・ディーラー名義になっている傾向があり、契約書に「完済されるまで譲渡・処分してはならない」といった趣旨の条項が置かれていることも珍しくありません。
つまり所有権留保付きの車は、完済して所有権を解除しないと原則売却できません。
必要な流れは「残債を完済 → 所有権解除 → 名義変更」の3ステップ。通常の売却に比べると手間が増えますが、この一連を買取店が代行してくれるケースがあります。
手続きを自分で進めるのが不安な方は、残債精算や名義変更まで相談できる買取店を選ぶと安心です。
カーセブンでもローン中の車の売却もサポートしています。詳しくは「名義変更に対応!ローン中の車の売却はカーセブンにご相談ください」をご覧ください。
所有権が自分にない(ローン返済中の)車を売る2つの方法
ローン会社・ディーラー名義の車を売る方法は、大きく分けて次の2つです。
どちらを選ぶかは、手元に返済できる現金の余裕があるかどうかです。まとまった資金をすぐ用意できない場合は、「2」が現実的な選択肢になりやすいでしょう。
1. 自分で残債を一括返済し、所有権を解除してから売却する
手元の資金でローンを完済し、所有権解除と名義変更を済ませてから買取店に売却する方法です。メリットは、所有権が自分にある状態で売却できること。残債精算に対応していない買取店も含めて業者を自由に選べて、手続き自体は通常の売却と変わりません。デメリットは、残債分のまとまった現金が必要な点と、所有権解除を自分で進める必要がある点です。
なお一括返済の金額は「借入額 − 支払済み額」で単純に計算できるものではなく、未払い分の手数料をどこまで差し引くかは契約により異なります。返済前に、ローン会社へ精算額を照会しておきましょう。
2. 買取店に売却し、売却代金で残債を精算してもらう
買取店が売却代金から残債を精算し、所有権解除と名義変更まで代行してくれる方法です。手元に現金がなくても売却でき、負担が少なく済みます。

たとえばローン残高80万円・査定額100万円の場合、買取店が80万円をローン会社に支払い、差額の20万円が手元に残ります。
ただし、この代行はすべての買取店が対応しているわけではありません。査定を申し込む段階で対応可否を確認する必要があります。詳しくは「ローン中の車を売るときの買取業者の選び方」をご覧ください。
買取額がローン残債を下回る場合の対処法
車を売却してもローンが残る場合、不足分を補う方法は主に次の2つです。
なお不足分を現金で支払えるなら、それが負担のかからない選択肢になります。まずは正確な残債額と査定額を把握し、差額を確かめることから始めてください。
| (1)次の車のローンに上乗せ | (2)別のローンに借り換え | |
| 向いているケース | 売却と同時に買い替える | 売却のみで買い替えはしない |
| メリット | 買い替えと同時に手続きが完結する | 月々の返済額を調整しやすい |
| 注意点 | ・借入総額が増えて利息も増える ・審査に通らない場合がある |
・カーローンより金利が高くなるケースが多い ・車がなくても返済は続く |
「次の車のローンに上乗せ」では手元の現金が不要な一方、車の価値以上の借り入れとなるため、次の買い替え時も同じ状況を繰り返すリスクがあります。
「別のローンに借り換え」では車がなくなっても返済が続くので、家計への影響を事前に試算しておきましょう。
ローン中の車を売るか迷ったときの判断基準
売却できるとわかっても、「本当に今売っていいのか」と迷う方は少なくありません。次の3点を判断材料にしてみてください。
ローン残債はいくらか
買取金額が残債を上回るなら、売却代金で完済して差額を受け取れます。下回る場合は、不足分を現金で支払うか新たな借り入れで対応することになります。つまり、「手持ちの資金で残債をすぐに支払えるか」が判断の分かれ目です。
手元に残る金額の目安は、次の式で確認できます。
手元に残る金額 = 査定額 − ローン残債 − 売却にかかる費用
たとえば査定額が100万円、ローン残債が80万円の場合は、差額の20万円が手元に残ります。一方、査定額が70万円でローン残債が90万円の場合は、20万円を別途用意する必要があります。
※手数料など売却にかかる費用を含めない場合で計算。
売却する理由は何か
買い替えの資金にしたい、まとまった資金が必要といった理由なら、売却を前向きに検討してよいでしょう。一方「毎月の支払いが厳しい」という理由なら注意が必要です。売却してもローンが残れば、車がない状態で返済だけが続き、かえって負担が増える可能性があります。
売却を決める前に、ローン会社へ相談することも検討してみましょう。
車の利用頻度はどのくらいか
車の維持には、ローン返済以外にもガソリン代・自動車税・車検費用・保険料・駐車場代などがかかります。
自動車税だけでも、トヨタ ライズのような総排気量1.0L以下の自家用車の場合で、年25,000円となります。「普段ほとんど乗っていない」「公共交通機関で足りる」なら、売却で固定費を削減できます。
自分名義ではないローン中の車を売る手順
所有者がローン会社・ディーラーになっている車は、次の4ステップで売却します。
1. ローン残債を確認する
まずは残債の正確な金額を把握します。確認方法は主に次の2つです。
- ローン会社の会員サイト・アプリで確認する
- ローン会社に電話で照会する
トラブルを避けるうえで査定前に正確な残債額を把握しておくと安心です。感覚で進めると差額を見誤り、資金計画が崩れる原因になります。
2. 残債精算に対応した買取店に査定を申し込む
すべての買取店が残債精算・所有権解除の代行に対応しているわけではありません。申し込む前に、次の方法で確認しておきましょう。
● 公式サイトに「ローン中の車も買取可能」「残債精算に対応」と明記されているか確認する
● 問い合わせ時に「ローンが残っている」と伝えて対応可否を確かめる
申し込みの段階で残債があると伝えておくと、その後の手続きがスムーズです。
3. 必要書類を準備する
車の売却では、一般的に次の書類が必要です。
| 書類 | 普通自動車 | 軽自動車 |
| 自動車検査証(車検証) | ◯ | ◯ |
| 自賠責保険証明書 | ◯ | ◯ |
| 自動車リサイクル券 | ◯ | ◯ |
| 自動車税納税証明書 | ◯ | ◯ ※1 |
| 実印・印鑑登録証明書 | ◯ ※2 | × |
| 認印 | × | ◯ |
| 委任状・譲渡証明書 | ◯ ※3 | × |
※1 軽自動車の場合は軽自動車税納税証明書
※2 印鑑登録証明書は発行から3か月以内のものが必要
※3 店舗側が用意
ローン中の売却では、これに加えて「所有権解除書類」が必要です。なお印鑑登録証明書は発行から3か月以内のものが求められるなど、書類には有効期限があります。取得に日数がかかるものもあるため、早めの準備が安心です。
所有権解除書類は、ローン会社・ディーラーが持つ所有権を解除し、名義変更を可能にするためのものです。ローン会社の公式サイトからダウンロードできる場合が多く、車台番号・登録番号・契約番号・所有者情報などの必要項目を記入します。買取店が取得を代行するケースもあるため、査定時にあわせて確認するとよいでしょう。
4. 契約・引き渡し・精算
条件に納得できたら売買契約を結び、必要書類と車両を引き渡します。その後は買取店がローン会社に残債を支払い、所有権解除と名義変更を行います。買取額が残債を上回る場合は、差額が振り込まれます。
契約時には、「入金日(差額がいつ振り込まれるか)」「キャンセル規定」「追加費用の有無」の3点を確認しましょう。なおカーセブンでは、ご契約金の半額を当日中に前払い(※)し、契約後7日間はキャンセル料なしでキャンセルを受け付けています。
※ 50万円を上限に、ご契約金の50%をお振込みいたします。土日祝祭日、14時以降は金融機関翌営業日のお振込みとなります。残債が契約金額及び前払金を下回る場合のみお支払いいたします。一部の店舗では取り扱いがない場合もございます。
ローン中の車を売るときの注意点
ローン中の車を売る際に気をつけたいことは、次の3点です。
名義変更をせずに売却するとトラブルになる
所有権がローン会社にある状態で、勝手に第三者へ譲渡・売却するのは避けましょう。ローン契約違反として残債の一括返済を求められる可能性があるほか、買主が名義変更できない、自動車税の納付書や交通違反の通知が自分に届き続けるといったトラブルにつながる可能性があります。
道路運送車両法では、所有者に変更があった日から15日以内に移転登録(名義変更)を申請することが義務づけられています。
正しい手順は「完済 → 所有権解除 → 名義変更」です。過度に不安になりすぎず、買取店に相談しながら進めることでスムーズに売却をすることができるでしょう。
銀行系マイカーローンは契約内容を確認する
所有者が自分名義でも、銀行系マイカーローンのなかには規約で完済前の売却を禁止している場合があります。契約書や規約の「担保」「処分の制限」といった条項を確認し、判断がつかなければ借入先の金融機関に問い合わせましょう。無断で売却すると契約違反となり、残債の一括返済を求められる可能性があるため注意が必要です。
事前に買取相場を調べて返済計画を立てる
想定した査定額に届かないと、買い替え計画そのものが崩れてしまいます。特に、売却の見通しが立たないうちに買い替え契約を進めると、旧車の残債と新車のローンを二重に負担するリスクがあります。
買取相場を先に調べ、「いくらで売れれば計画が成り立つのか」を数字で把握しておきましょう。
車を高く売るためのポイント
査定額が高くなれば、残債の精算後に手元に残る金額も増えます。次のポイントを押さえておきましょう。
・車の相場情報を調べておく
・売るタイミングはなるべく早く
・車検前なら通さずに売る
・純正パーツがあれば用意しておく
・キズやヘコミは無理に直さない
・洗車や車内の掃除をしておく
車を高く売るためには、相場を知り、より早く、よりきれいな状態で売ることが大切です。
中古車は年式が古くなると価格が落ちる傾向があるため、売却はなるべく早い段階で判断しましょう。また、車検前であれば車検を通さずに売却する方法もあります。車検を通した後であっても査定額に大きく反映されないため、可能な限り出費を抑えて売れるタイミングを狙いましょう。
車の買取額は、キズや破損がなく、純正パーツがあると高くなる傾向があります。また、細かいキズを自分で補修すると、査定額が下がる可能性があるので、補修は買取店に任せておきましょう。
ローン中の車を売るときの買取業者の選び方
ローン中の売却は通常の売却より手続きが複雑なため、業者選びが大切です。次の3つのポイントで見極めましょう。
● 名義変更・残債精算の手続きを代行してくれるか
● 契約後の減額やキャンセル規定が明確か
● 入金のタイミングが明確か
名義変更・残債精算の手続きを代行してくれるか
対応していない業者を選ぶと、自分で残債を完済し所有権解除まで行う必要が出てきます。公式サイトの記載や問い合わせで事前に確認しましょう。
契約後の減額やキャンセル規定が明確か
契約後に理由をつけて減額を求める業者も存在します。国民生活センターでは、修復歴や事故歴を事前に適切に申告していた場合、「契約後にそれらを理由として一方的に減額や解約を求められても、応じる必要はない」と案内しています。
ただし、車の売却はクーリング・オフの対象外であり、契約後は原則として契約書の内容に従うことになるため、契約前にキャンセル規定や減額条件を確認しておきましょう。
入金のタイミングが明確か
残債精算のタイミングと、差額が振り込まれる時期を事前に確認します。資金化を急ぐなら、前払いに対応した業者を選ぶと安心です。
カーセブンの買取サービスでは、これら3つを提供しています。次の章で詳しく紹介していきます。
名義変更に対応!ローン中の車の売却はカーセブンにご相談ください
ローン中の車を売る場合は、残債精算・名義変更・入金タイミングなど、通常の売却よりも確認すべき点が多くなります。カーセブンでは、こうした手続き面の不安をサポートしながら、ローン中の車の売却を進められます。
買取車両の名義変更はカーセブンが責任を持って行います
特に不安に感じるのが名義変更です。カーセブンでは、買取した車両をお客様に代わって当社名義に変更する手続きを行っています。そのため、売却後に事故・違反・税金の通知がご自身に届く心配はありません。残債の精算とあわせて、手続きをまとめてお任せいただけます。
「安心宣言」でも売却をサポート
カーセブンでは「買取安心宣言」を掲げ、10年以上継続しています。名義変更の代行以外にも、次の4つをお約束しています。
● ご契約金の半額を当日中に前払い(※)
● 契約後の減額は一切なし
● キャンセルは7日間、電話一本で可能
● 契約後でもキャンセル料は一切なし
条件を満たす場合にご契約金の半額を当日中に前払い(※)しているほか、契約後の減額は行っていません。さらに、契約後7日間は電話一本でキャンセルでき、キャンセル料もかからないため、ローン中の車の売却でも落ち着いて判断しやすいのが特徴です。
残債の精算が必要な場合でも、査定額や入金タイミングを確認しながら進められるため、「売却後に手元にいくら残るのか」「不足が出る場合はどう対応するのか」を相談しながら検討できます。
※ 50万円を上限に、ご契約金の50%をお振込みいたします。土日祝祭日、14時以降は金融機関翌営業日のお振込みとなります。残債が契約金額及び前払金を下回る場合のみお支払いいたします。一部の店舗では取り扱いがない場合もございます。
また、カーセブンはJPUCの「適正買取店」に認定されています。研修を受けたスタッフの在籍や、消費者保護に配慮した売買契約書(売却後の減額・キャンセル料・契約条件など、トラブルになりやすい内容を確認しやすくしたもの)の使用など、一定の基準を満たした買取店に与えられる認定のため、初めての方でも安心して相談しやすいでしょう。
「GMO顧客満足度ランキング」車買取店部門で総合1位を受賞

カーセブンは、GMOリサーチ&AIが実施する「GMO顧客満足度ランキング2026」の車買取店において、総合1位を受賞しました。査定や入金、売却後のサポートなど、車を売るうえで不安を感じやすいポイントも含めて評価されています。
ローン中の売却は通常と手続きが異なるぶん、残債精算や名義変更、入金タイミングなどに不安を感じる場面が多いものです。利用者からの評価も参考にしながら、手続き面まで安心して相談できる買取店を選びましょう。
| ローン中の車でも買取可能 安心して車を売却するなら【カーセブン】 |
|
できるだけ高く査定してもらうなら、買取を選ぶことがおすすめ。ローン中の車でも買取可能です! \簡単30秒/ ※50万円を上限に、ご契約金の50%をお振込みいたします。土日祝祭日、14時以降は金融機関翌営業日のお振込みとなります。 残債が契約金額及び前払金を下回る場合のみお支払いいたします。一部の店舗では取り扱いがない場合もございます。 |
よくある質問
売却できます。ただし車検証の所有者欄が自分か、ローン会社・ディーラーかで手続きが変わります。自分名義ならそのまま売却でき、ローン会社名義なら完済と所有権解除・名義変更が必要です。詳しくは「ローン中の車を売ることは可能!まずは車検証の名義をチェック」で解説しています。
所有者が自分名義であれば、手続き上は売却することはできます。ただし契約書や規約で完済前の売却が制限されている場合、契約違反として残債の一括返済を求められる可能性があります。まずは借入先の金融機関への相談をおすすめします。
ローン会社の会員サイト・アプリで確認するか、電話で照会します。査定前に正確な金額を把握しておくと、資金計画を立てやすくなります。詳しくは「1. ローン残債を確認する」をご覧ください。
車検証の所有者がローン会社やディーラーの場合、原則として残債を完済し、所有権解除を行わないと売却できません。買取額が残債を上回る場合は、買取店が売却代金から残債を精算し、差額を受け取れるケースがあります。買取額が残債を下回る場合は、不足分を現金で支払う、または別のローンに借り換えるなどの対応が必要です。
一方、銀行系マイカーローンなどで車検証の所有者が自分名義の場合は、車を売却した後もローン返済が続くケースがあるため注意しましょう。
所有権がローン会社にある場合、完済して所有権を解除しない限り個人売買もできません。名義変更ができないままトラブルになるリスクが高いため、買取店への売却をおすすめします。
完済しても自動的に名義は変わりません。所有者を自身に変更するには、ローン会社へ所有権解除を依頼し、名義変更(移転登録)の手続きを行う必要があります。
まずはローン会社に相談しましょう。返済条件の変更や借り換えで負担を軽減できる場合があります。それでも難しければ、車の売却や維持費の安い車への買い替えを検討する方法もあります。
もう乗らない…価値が下がる前が売り時
その車高く買い取ります!
ご相談・ご質問だけでもお気軽に!
WEBからのお申し込み
審査だけでもOK!
お電話からのお申し込み
営業時間8:30~20:00
関連記事:
 車売却時の必要書類を完全ガイド!追加書類が必要な場合も解説
 車を高く売る方法!8つのポイントと業者の選び方・交渉のコツも解説
 車の買取相場の調べ方は?個人情報なしで知る方法や調べる際の注意点を解説
 車の「査定だけ」は可能!売らずに価値を知る方法や相場の調べ方
 車の査定を徹底解説!相場の調べ方や売却までの流れも紹介
 車を買い替えたら保険の手続きが必要!変更・引き継ぎの手順や注意点を解説
 車の査定はネットが便利!査定の流れと買取相場の調べ方
 車の査定は電話なしでできる?できるだけ電話を避ける方法や電話が必要な理由を解説
 車の査定は個人情報なしでも可能?買取相場の調べ方や高く売却するコツも紹介
 車の査定は何社に依頼する?業者選びと査定額を上げるコツを紹介